Comment assurer un abri de jardin, une serre et une piscine exclus de la garantie tempête ?
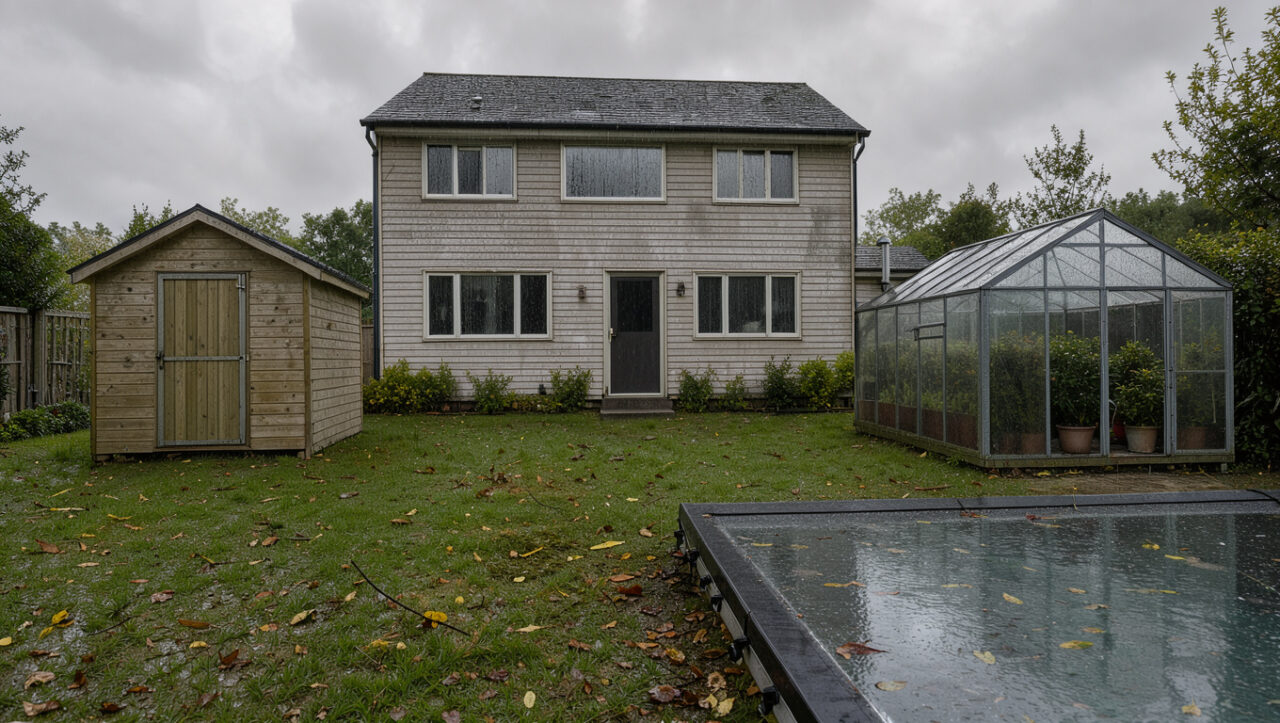
Un abri de jardin, une serre ou une piscine représentent souvent plusieurs milliers d'euros d'équipements exposés au vent. Pourtant, une exclusion de garantie tempête pour un abri de jardin peut apparaître dans les conditions générales d'une assurance multirisques habitation. La couverture dépend de la qualification du bien, de son ancrage et des options souscrites. La garantie contre le vent ne s'étend pas automatiquement aux aménagements ajoutés après la signature du contrat. Une vérification avant le départ en vacances ou avant la saison des vents limite les mauvaises surprises après un sinistre.
La garantie prévue par l'article L122-7 du Code des assurances vise les dommages causés par le vent aux biens déjà assurés, avec les limites prévues au contrat. Une installation nouvelle doit être signalée dans les 15 jours lorsqu'elle modifie les déclarations initiales. Les vents cycloniques basculent vers le régime des catastrophes naturelles à partir de 145 km/h de vent moyen sur 10 minutes, ou de 215 km/h en rafales. Dans un panel de trois contrats étudiés, un seul excluait clôtures et portails sans option, tandis que deux les couvraient.
Faites le point sur vos équipements extérieurs assurés ↓
Pourquoi la garantie tempête peut-elle exclure les équipements extérieurs ?
La garantie tempête indemnise les dommages matériels produits par l'action directe du vent, lorsque l'événement répond à la définition du contrat. Elle couvre généralement le logement principal et les dépendances déclarées. La garantie tempête ne couvre que les biens assurés. Un équipement absent des conditions particulières peut donc rester hors du périmètre d'indemnisation.
Les assureurs distinguent une dépendance, bâtiment annexe fermé et fixé durablement, d'un mobilier de jardin ou d'une installation démontable. Un cabanon léger posé sur des dalles, une serre tunnel ou une pergola non fixée sont plus souvent limités ou exclus. Le défaut d'entretien, l'usure ou l'absence d'ancrage peuvent aussi fonder un refus de prise en charge.
Avant toute démarche, réunissez les conditions générales et particulières, les factures d'achat, des photographies récentes et les caractéristiques de fixation au sol. Comptez environ une heure pour inventorier les installations et relever les garanties existantes.
- Identifiez chaque structure extérieure et son usage réel.
- Recherchez les rubriques relatives aux dépendances, au jardin, aux piscines et aux exclusions.
- Vérifiez la surface déclarée, l'adresse du risque et la valeur retenue pour chaque bien.
- Contrôlez l'ancrage au sol et conservez factures, plans ou photographies de l'installation.
- Demandez un avenant si l'équipement ne figure pas dans les biens garantis.
- Archivez la réponse de l'assureur avec les documents du contrat.
- Réunir les conditions générales et particulières du contrat
- Rassembler factures d'achat et photographies récentes
- Identifier chaque structure extérieure et son usage réel
- Rechercher les rubriques dépendances, jardin, piscines et exclusions
- Vérifier la surface déclarée et l'adresse du risque
- Contrôler l'ancrage au sol de chaque installation
- Demander un avenant pour tout équipement non garanti
- Archiver la réponse écrite de l'assureur
Abri de jardin, serre et piscine : quelles garanties vérifier pour chaque bien ?
L'abri de jardin est souvent couvert comme dépendance si sa construction est stable, fermée et déclarée. Le contrat peut imposer une surface minimale ou maximale, ainsi qu'une distance avec l'habitation. Certains assureurs couvrent le bâti, mais excluent son contenu. L'inventaire doit donc distinguer la structure des outils, du salon de jardin et des coussins en velours.
Pour une serre, la nature de l'ossature compte autant que ses vitrages. Une serre ancrée au sol peut être considérée comme une dépendance lorsqu'elle présente un caractère permanent. L'assurance d'une serre contre les dommages de tempête mérite une lecture attentive des exclusions portant sur les plaques amovibles, les bâches et les parties vitrées. Une véranda peut aussi faire l'objet d'une limitation spécifique. Dans un contrat étudié, sa couverture était exclue ou plafonnée au-delà de 9 m².
La piscine appelle une analyse séparée. Le bassin enterré relève souvent du bâtiment assuré, tandis que les accessoires suivent des règles propres. L'assurance d'une piscine dans l'habitation face à la tempête peut couvrir la pompe ou le local technique, sans inclure automatiquement la bâche, l'abri télescopique ou le robot. Les clôtures de sécurité et les portails exigent une vérification distincte.
| Équipement | Point à contrôler | Risque fréquent |
|---|---|---|
| Abri de jardin | Statut de dépendance et fixation | Contenu non garanti |
| Serre | Ancrage et éléments vitrés | Bâche ou vitrage exclu |
| Piscine | Bassin, local technique et abri | Accessoires hors garantie |
Comment déclarer une dépendance ou un nouvel équipement à son assureur ?
L'installation d'un cabanon, d'une serre fixe ou d'un abri de piscine peut modifier l'évaluation du risque. L'article L113-2 du Code des assurances impose de déclarer une circonstance nouvelle dans les 15 jours lorsqu'elle rend les informations initiales inexactes. Ce délai court à compter du moment où l'assuré a connaissance de cette modification.
La demande précise la nature de l'équipement, sa surface, son mode de fixation, sa valeur et la date d'installation. Joindre quelques photographies permet de limiter les ambiguïtés sur le caractère permanent de la structure. Il est prudent de déclarer l'équipement à l'assureur avant que survienne un épisode de vent violent.
L'assureur peut accepter le bien sans surprime, proposer une option ou modifier la cotisation par avenant. Une réponse orale ne suffit pas à établir la portée d'une garantie. Il faut obtenir une confirmation écrite de la couverture, en vérifiant les biens visés et les exclusions maintenues.
Quelle extension de garantie choisir pour les équipements extérieurs ?
Une extension de garantie pour les équipements extérieurs élargit généralement le périmètre aux dépendances, aux aménagements de jardin ou à certains éléments de piscine. Son contenu varie fortement d'un assureur à l'autre. L'option peut inclure les clôtures et portails, tout en excluant les végétaux, les plantations et le mobilier resté dehors.
La comparaison doit porter sur les définitions contractuelles plutôt que sur le seul intitulé de l'option. Une formule « jardin » peut couvrir un abri fixé, sans prendre en charge une serre en film plastique. Le descriptif de l'extension doit correspondre à l'installation réelle et à sa valeur de reconstruction.
Cette lecture détaillée des garanties s’inscrit dans la même logique que le choix des garanties pour protéger des biens de valeur dans un contrat d’assurance.
Comment sont calculés franchise, plafond et vétusté après une tempête ?
L'indemnisation d'une dépendance après tempête dépend du dommage reconnu, de la valeur assurée et des limites prévues au contrat. La franchise est la somme qui reste à la charge de l'assuré après application de la garantie. Le plafond fixe le montant maximal versé pour une catégorie de biens ou un événement.
La vétusté correspond à la dépréciation liée à l'âge et à l'usage. Un abri de dix ans peut être indemnisé sur une valeur réduite, sauf garantie de remplacement à neuf assortie de conditions. Vérifier les exclusions, le plafond et la franchise permet de mesurer l'écart possible entre le coût de reconstruction et le remboursement attendu.
Un devis de remplacement ne suffit pas toujours. L'assureur peut missionner un expert pour constater l'origine des dégâts et apprécier l'état antérieur du bien. Des factures, des photos datées et la preuve de l'ancrage soutiennent utilement le dossier.
Que faire après une tempête pour préserver ses droits ?
Sécurisez d'abord les lieux pour éviter l'aggravation des dommages. Prenez ensuite des photographies larges et rapprochées avant de déplacer les éléments, puis conservez les parties endommagées lorsque cela reste possible. Établissez une liste précise des dégâts, avec les factures disponibles et une estimation raisonnable du coût de remise en état.
La déclaration à l'assureur doit intervenir dans le délai fixé par le contrat, souvent cinq jours ouvrés pour un sinistre classique. Les réparations d'urgence destinées à protéger le logement peuvent être engagées, à condition de garder les justificatifs. Les travaux définitifs gagnent à attendre l'accord de l'assureur ou le passage éventuel d'un expert.
Une couverture efficace repose sur une déclaration exacte, un ancrage conforme et des garanties écrites. Pour l'abri, la serre comme pour la piscine, la protection dépend du contrat souscrit avant le sinistre et non de la seule présence de l'équipement dans le jardin.